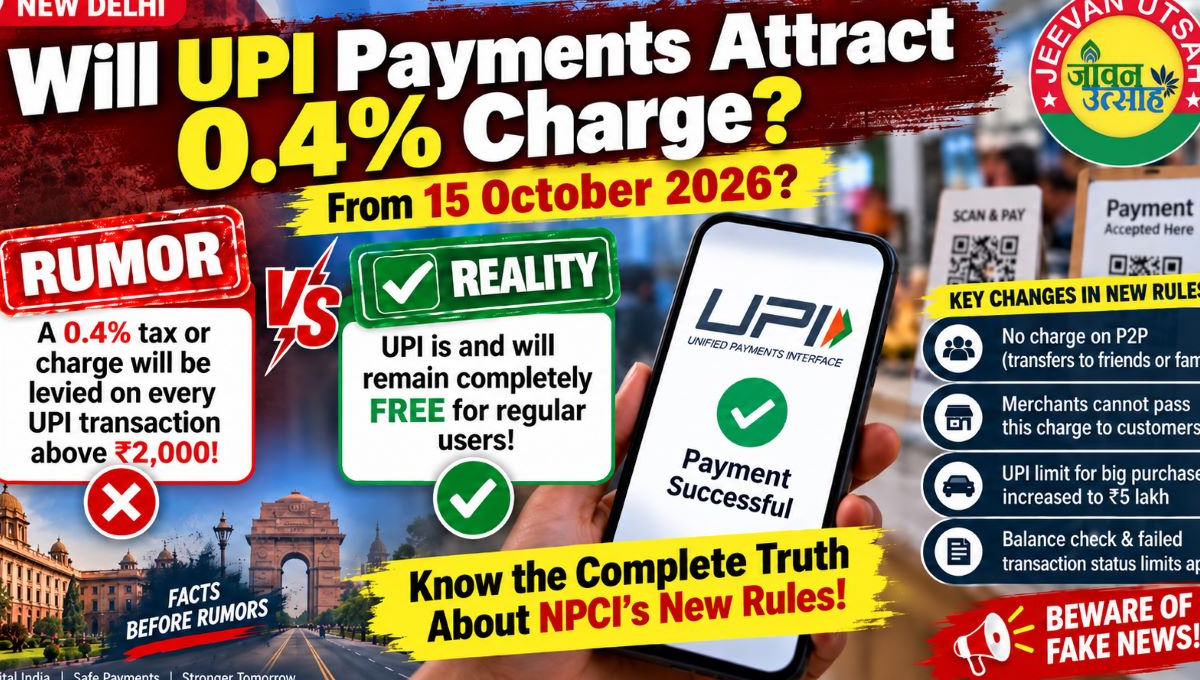
UPI મર્ચન્ટ ટ્રાન્ઝેક્શન ચાર્જ: દિવાળી પછી લાગુ થશે નવો નિયમ? જાણો દુકાનદારો અને ગ્રાહકો પર શું થશે અસર
આજના સમયમાં પૈસાની લેવડદેવડ કરવી પહેલાં કરતાં ઘણી સરળ બની ગઈ છે. થોડાં વર્ષો પહેલાં કોઈ દુકાનમાં ખરીદી કરવા જઈએ તો ખિસ્સામાં રોકડ રાખવી પડતી હતી. પરંતુ હવે મોબાઇલમાં UPI એપ હોય તો માત્ર QR કોડ સ્કેન કરીને પેમેન્ટ કરી શકાય છે. ચાની દુકાન હોય, કરિયાણાની દુકાન હોય કે મોટો શોરૂમ, દરેક જગ્યાએ ડિજિટલ પેમેન્ટનો ઉપયોગ વધ્યો છે.
આ દરમિયાન UPI મર્ચન્ટ ટ્રાન્ઝેક્શન ચાર્જને લઈને એક મહત્વપૂર્ણ સમાચાર ચર્ચામાં આવ્યા છે. અહેવાલો અનુસાર, વેપારીઓના કેટલાક UPI વ્યવહારો પર લાગુ થનારા ચાર્જના અમલને દિવાળી પછી સુધી મુલતવી રાખવામાં આવ્યો છે. આ સમાચાર ખાસ કરીને નાના દુકાનદારો અને રોજિંદા UPI પેમેન્ટ કરતા લોકો માટે મહત્વના છે.
પરંતુ આ સમાચાર સાંભળીને એક પ્રશ્ન ઘણા લોકોના મનમાં ઊભો થાય છે: શું હવે Google Pay, PhonePe અથવા Paytmથી પેમેન્ટ કરવા માટે પૈસા ચૂકવવા પડશે? શું દુકાનદાર ગ્રાહક પાસેથી અલગથી ચાર્જ લઈ શકશે? અને આ નિયમથી નાના વેપારીઓને કેટલો ફાયદો કે નુકસાન થશે? ચાલો, આ સમગ્ર બાબતને સરળ ભાષામાં સમજીએ.
UPI મર્ચન્ટ ટ્રાન્ઝેક્શન ચાર્જ શું છે?
સૌપ્રથમ UPI મર્ચન્ટ ટ્રાન્ઝેક્શન ચાર્જનો અર્થ સમજવો જરૂરી છે. જ્યારે કોઈ વ્યક્તિ દુકાનમાંથી સામાન ખરીદે છે અને મોબાઇલથી QR કોડ સ્કેન કરીને પૈસા ચૂકવે છે, ત્યારે તેને વેપારીને કરવામાં આવેલું UPI પેમેન્ટ કહેવામાં આવે છે.
ઉદાહરણ તરીકે, તમે કરિયાણાની દુકાનમાંથી ₹500નો સામાન ખરીદ્યો. દુકાનદારે તમને QR કોડ બતાવ્યો અને તમે તમારા મોબાઇલથી પેમેન્ટ કરી દીધું. આ એક સામાન્ય વેપારી UPI વ્યવહાર છે.
MDR એટલે Merchant Discount Rate. આ વેપારીના પેમેન્ટ સાથે જોડાયેલી એક સંભવિત ફી છે, જે લાગુ પડતી વ્યવસ્થા અને નિયમો અનુસાર પેમેન્ટ સેવા આપનાર સંસ્થાને ચૂકવવામાં આવી શકે છે.
અહીં એક વાત ખાસ ધ્યાનમાં રાખવી જોઈએ. દરેક UPI પેમેન્ટ પર MDR લાગતો નથી. વ્યક્તિ પોતાના મિત્ર કે પરિવારના સભ્યને પૈસા મોકલે તે વ્યવહાર અને દુકાનદારને પેમેન્ટ કરે તે વ્યવહાર અલગ છે. તેથી UPI ચાર્જ વિશેના સમાચાર વાંચતી વખતે આ બંને વચ્ચેનો તફાવત સમજવો જરૂરી છે.
દિવાળી પહેલાં ચાર્જનો નિયમ કેમ ચર્ચામાં આવ્યો?
ભારતમાં દિવાળી દરમિયાન બજારોમાં ઘણી ખરીદી થાય છે. લોકો નવા કપડાં, મોબાઇલ, ઇલેક્ટ્રોનિક્સ, ઘરવખરી, મીઠાઈ અને બીજી ઘણી વસ્તુઓ ખરીદે છે. આ સમય દરમિયાન દુકાનોમાં ગ્રાહકોની ભીડ રહે છે અને ડિજિટલ પેમેન્ટની સંખ્યા પણ વધી શકે છે.
આવી સ્થિતિમાં વેપારીઓના પેમેન્ટ ખર્ચ અંગે કોઈ નવો નિયમ લાગુ થાય તો તેની અસર તેમના વ્યવસાય પર પડી શકે છે. ખાસ કરીને એવા વેપારીઓ માટે આ મુદ્દો મહત્વનો છે જેમને દરરોજ મોટી સંખ્યામાં UPI પેમેન્ટ મળે છે.
13 ઓક્ટોબર 2026ના અહેવાલોમાં જણાવાયું છે કે મર્ચન્ટ ટ્રાન્ઝેક્શન ચાર્જના પ્રસ્તાવિત અમલને દિવાળી પછી સુધી મુલતવી રાખવામાં આવ્યો છે. આનો અર્થ એવો નથી કે નિયમ કાયમ માટે રદ કરી દેવામાં આવ્યો છે. તેના અમલની નવી તારીખ અને અંતિમ શરતો અંગે સત્તાવાર જાહેરાત તપાસવી જરૂરી છે.
તહેવારો દરમિયાન વેપારીઓને હાલની વ્યવસ્થા ચાલુ રાખવા માટે સમય મળી શકે છે. બીજી તરફ, ગ્રાહકો માટે પણ નિયમ અંગેની ગેરસમજ દૂર કરવી જરૂરી છે.
₹2,000થી વધુના UPI પેમેન્ટ પર કેટલો ચાર્જ લાગી શકે?
આ સમાચારનો સૌથી ચર્ચિત મુદ્દો ₹2,000થી વધુના પેમેન્ટ પર લાગુ થઈ શકે તેવો MDR દર છે. અહેવાલોમાં જણાવાયેલા પ્રસ્તાવિત માળખા પ્રમાણે, અમુક પાત્ર વેપારી વ્યવહારો પર 0.4 ટકા સુધીનો દર અને પ્રતિ ટ્રાન્ઝેક્શન ₹300ની મહત્તમ મર્યાદાની ચર્ચા છે.
આને એક ઉદાહરણથી સમજીએ.
ધારો કે તમે કોઈ દુકાનમાંથી ₹5,000ની ખરીદી કરો છો. જો આ વ્યવહાર પર 0.4 ટકા MDR લાગુ પડે, તો ગણતરી પ્રમાણે ચાર્જ ₹20 થાય.
જો પાત્ર વ્યવહારની રકમ ₹10,000 હોય, તો 0.4 ટકા પ્રમાણે ₹40 થાય.
પરંતુ અહીં એક મહત્વની બાબત છે. આ ઉદાહરણ માત્ર દરની ગણતરી સમજાવવા માટે છે. દરેક ₹2,000થી વધુના UPI પેમેન્ટ પર આટલો ચાર્જ લાગશે એવું માનવું નહીં. અંતિમ નિયમોમાં કઈ પ્રકારના વેપારી, કઈ પેમેન્ટ કેટેગરી અને કઈ શરતો લાગુ પડે છે તે જોવું જરૂરી છે.
તેથી વેપારીઓએ પોતાની બેંક અથવા પેમેન્ટ સેવા આપતી કંપની પાસેથી ચોક્કસ માહિતી મેળવવી જોઈએ.
શું Google Pay, PhonePe અને Paytmથી પૈસા મોકલવા મોંઘા થશે?
આ પ્રશ્ન સામાન્ય ગ્રાહકો માટે સૌથી મહત્વનો છે. ઘણા લોકો દરરોજ દૂધ, શાકભાજી, પેટ્રોલ, નાસ્તો અને કરિયાણાની ખરીદી માટે UPIનો ઉપયોગ કરે છે. જો દરેક પેમેન્ટ પર ચાર્જ લાગે તો રોજિંદા ખર્ચમાં વધારો થવાની ચિંતા સ્વાભાવિક છે.
પરંતુ વેપારી વ્યવહારો માટેના સંભવિત MDRની ચર્ચાનો અર્થ એ નથી કે દરેક ગ્રાહકના UPI પેમેન્ટ પર ચાર્જ લાગવાનો છે.
વ્યક્તિ પોતાના મિત્રને પૈસા મોકલે, પરિવારના સભ્યને રકમ ટ્રાન્સફર કરે અથવા પોતાના બેંક ખાતા વચ્ચે પાત્ર UPI ટ્રાન્સફર કરે, તો તે વેપારી પેમેન્ટથી અલગ વ્યવહાર છે.
સામાન્ય વ્યક્તિથી વ્યક્તિના UPI ટ્રાન્સફર પર આ પ્રસ્તાવિત મર્ચન્ટ ચાર્જ લાગુ થતો નથી. ગ્રાહકોએ માત્ર સમાચારના શીર્ષક પરથી એવું ન માનવું જોઈએ કે હવે મોબાઇલથી પૈસા મોકલવા માટે વધારાની ફી ચૂકવવી પડશે.
તેમ છતાં, કોઈ ચોક્કસ પેમેન્ટ માટે ચાર્જ લાગુ પડે છે કે નહીં તે જાણવા માટે સંબંધિત બેંક અથવા એપની સત્તાવાર શરતો તપાસવી યોગ્ય છે.
નાના દુકાનદારોને શું ફાયદો થશે?
આપણા શહેરો અને ગામડાંમાં નાના વેપારીઓ UPIનો મોટાપાયે ઉપયોગ કરે છે. ચાની કીટલી, પાનની દુકાન, નાસ્તાની લારી, શાકભાજીની દુકાન અને કરિયાણાના વેપારીઓ માટે QR કોડથી પેમેન્ટ સ્વીકારવું સામાન્ય બાબત બની ગઈ છે.
નાના વેપારીઓ માટે દરેક ખર્ચ મહત્વનો હોય છે. દુકાનનું ભાડું, વીજળીનું બિલ, માલ ખરીદવાનો ખર્ચ અને કર્મચારીઓનો પગાર ચૂકવ્યા પછી જે નફો બચે છે તેમાંથી વ્યવસાય ચલાવવો પડે છે.
જો પેમેન્ટ સ્વીકારવા માટે વધારાનો ચાર્જ લાગુ થાય, તો કેટલાક વેપારીઓના ખર્ચમાં વધારો થઈ શકે છે. જોકે, નાના વેપારીઓને મળતી છૂટ અને લાગુ પડતી પેમેન્ટ કેટેગરીને કારણે દરેક દુકાનદાર પર સમાન અસર થાય એવું જરૂરી નથી.
નિયમ મુલતવી રાખવાથી વેપારીઓને નવી વ્યવસ્થા વિશે માહિતી મેળવવા અને પોતાની પેમેન્ટ સેવા આપતી કંપની સાથે વાત કરવા માટે સમય મળી શકે છે.
ખાસ કરીને નાના વેપારીઓએ કોઈપણ નિર્ણય લેતાં પહેલાં એ જાણવું જોઈએ કે તેઓ જે પ્રકારના UPI પેમેન્ટ સ્વીકારે છે તેના પર ખરેખર ચાર્જ લાગુ પડે છે કે નહીં.
શું દુકાનદાર ગ્રાહક પાસેથી અલગથી ચાર્જ લઈ શકશે?
ઘણા ગ્રાહકોને એવી ચિંતા છે કે જો વેપારી પર MDR લાગુ થશે તો દુકાનદાર ગ્રાહક પાસેથી પણ વધારાના પૈસા માગશે.
આ બાબતમાં વેપારી અને ગ્રાહક વચ્ચેનો તફાવત સમજવો જરૂરી છે. MDR વેપારીના પેમેન્ટ વ્યવસ્થાને લગતો ચાર્જ છે. તેનો અર્થ એવો નથી કે દરેક વેપારી ગ્રાહકના બિલમાં પોતાની રીતે વધારાની UPI ફી ઉમેરી શકે છે.
ગ્રાહકને પેમેન્ટ પહેલાં કુલ કિંમત અને લાગુ પડતા ચાર્જ વિશે સ્પષ્ટ માહિતી મળવી જોઈએ. જો કોઈ દુકાનદાર UPIથી પેમેન્ટ કરવા બદલ વધારાની રકમ માગે, તો ગ્રાહકે તેનું કારણ પૂછવું અને સંબંધિત નિયમો તપાસવા જોઈએ.
જો કોઈ બાબત અંગે શંકા હોય તો પેમેન્ટની રસીદ સાચવી રાખવી અને સંબંધિત બેંક અથવા પેમેન્ટ સેવા આપતી કંપનીનો સંપર્ક કરવો ઉપયોગી છે.
UPI પેમેન્ટથી વેપારીઓને શું ફાયદા થાય છે?
ચાર્જ અંગે ચર્ચા થાય છે ત્યારે UPIથી વેપારીઓને થતા ફાયદા પણ સમજવા જોઈએ.
સૌથી મોટો ફાયદો એ છે કે ગ્રાહક પાસે રોકડ ન હોય તો પણ તે ખરીદી કરી શકે છે. વેપારીને દરેક ગ્રાહકને છૂટા પૈસા આપવાની સમસ્યા ઓછી થાય છે. પેમેન્ટનો ડિજિટલ રેકોર્ડ પણ રહે છે, જેના કારણે રોજિંદા હિસાબમાં મદદ મળે છે.
ઘણા ગ્રાહકો હવે દુકાનમાં પ્રવેશતાં જ પૂછે છે કે UPI છે કે નહીં. જો દુકાનમાં QR કોડ ન હોય તો કેટલાક ગ્રાહકો બીજી દુકાનમાંથી ખરીદી કરવાનું પસંદ કરી શકે છે.
આથી ડિજિટલ પેમેન્ટ નાના વેપારીઓ માટે ગ્રાહકોને સરળ સેવા આપવા અને વ્યવહાર ઝડપથી પૂર્ણ કરવા માટે ઉપયોગી બન્યું છે.
બીજી તરફ, પેમેન્ટ સિસ્ટમ ચલાવવા માટે ટેકનોલોજી, સુરક્ષા અને વ્યવહાર સંભાળવાની વ્યવસ્થા પણ જરૂરી છે. MDR અંગેની ચર્ચા આ ખર્ચને કેવી રીતે સંભાળવો તે મુદ્દા સાથે જોડાયેલી છે.
ગ્રાહકોએ UPIનો ઉપયોગ કરતી વખતે શું ધ્યાન રાખવું?
UPIનો ઉપયોગ સરળ છે, પરંતુ સુરક્ષાનું ધ્યાન રાખવું પણ એટલું જ જરૂરી છે.
સૌપ્રથમ, અજાણી વ્યક્તિને UPI PIN જણાવશો નહીં. બેંક અથવા પેમેન્ટ એપના નામે કોઈ ફોન કરીને PIN કે OTP માગે તો માહિતી આપશો નહીં.
બીજું, પૈસા મેળવવા માટે સામાન્ય રીતે UPI PIN નાખવાની જરૂર પડતી નથી. કોઈ વ્યક્તિ પૈસા મોકલવાના બહાને PIN દાખલ કરવાનું કહે તો સાવધાન રહેવું.
ત્રીજું, પેમેન્ટ કરતાં પહેલાં દુકાનદારનું નામ અને રકમ સ્ક્રીન પર ચકાસો. QR કોડ સ્કેન કર્યા પછી ખોટી રકમ અથવા અજાણ્યું નામ દેખાય તો પેમેન્ટ ન કરો.
ચોથું, UPI ચાર્જ અંગેની માહિતી માટે સોશિયલ મીડિયા પર ફરતા દરેક મેસેજ પર વિશ્વાસ ન કરો. NPCI, તમારી બેંક અને સંબંધિત પેમેન્ટ એપની સત્તાવાર માહિતી તપાસો.
આ નાની બાબતોનું ધ્યાન રાખવાથી ડિજિટલ પેમેન્ટ વધુ સુરક્ષિત રીતે કરી શકાય છે.
હવે આગળ શું થશે?
હાલ આ સમાચારનો મુખ્ય મુદ્દો એ છે કે અહેવાલો અનુસાર પ્રસ્તાવિત મર્ચન્ટ ટ્રાન્ઝેક્શન ચાર્જનો અમલ દિવાળી પછી સુધી મુલતવી રાખવામાં આવ્યો છે. નવી તારીખ અને અંતિમ નિયમો અંગે સત્તાવાર માહિતી મળ્યા પછી જ ચોક્કસ રીતે કહી શકાય કે કયા વેપારીઓ પર કઈ શરતો લાગુ પડશે.
વેપારીઓએ પોતાની બેંક અને પેમેન્ટ સેવા આપતી કંપની પાસેથી વિગતો મેળવવી જોઈએ. ગ્રાહકોએ પણ ગભરાવાની જરૂર નથી, કારણ કે વેપારીના સંભવિત MDR અને સામાન્ય વ્યક્તિગત UPI ટ્રાન્સફર વચ્ચે તફાવત છે.
UPI મર્ચન્ટ ટ્રાન્ઝેક્શન ચાર્જનો મુદ્દો હાલ વેપારીઓ અને ડિજિટલ પેમેન્ટનો ઉપયોગ કરતા લોકો માટે ચર્ચાનો વિષય બન્યો છે. દિવાળી પહેલાં તેનો અમલ મુલતવી રાખવામાં આવ્યો હોવાના અહેવાલોથી વેપારીઓને થોડો સમય મળી શકે છે. જોકે, આ નિયમ રદ થયો છે એવું માનવું યોગ્ય નથી.
₹2,000થી વધુના કેટલાક પાત્ર વેપારી વ્યવહારો પર 0.4 ટકા MDR લાગુ થવાની ચર્ચા છે, પરંતુ આ દર દરેક UPI પેમેન્ટ પર લાગુ પડે છે એવું નથી. સામાન્ય વ્યક્તિગત ટ્રાન્સફર અને નિર્ધારિત છૂટ હેઠળ આવતા વ્યવહારો અલગ છે.
આગળ નવી તારીખ અને અંતિમ નિયમો જાહેર થાય ત્યારે જ તેની સંપૂર્ણ અસર સ્પષ્ટ થશે. ત્યાં સુધી ગ્રાહકો અને વેપારીઓએ સત્તાવાર માહિતી પર વિશ્વાસ રાખવો અને અફવાઓથી દૂર રહેવું જોઈએ.